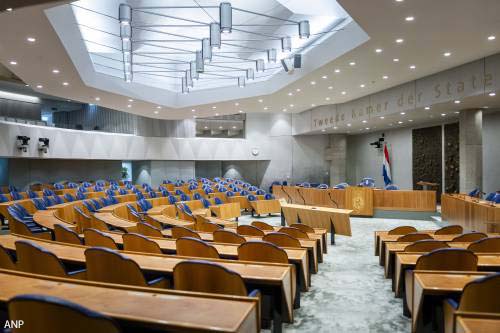
DEN HAAG – De Tweede Kamer is positief over een wetsvoorstel dat onder meer regelt dat er een leeftijdsgrens van 18 jaar komt voor het gebruik van achteraf betalen. Dat blijkt uit het debat over dat plan.
Sommige partijen zouden zelfs een hogere leeftijdsgrens willen. Dat zijn bijvoorbeeld CDA, SGP en ChristenUnie. Die laatste partij pleit voor een grens van 21 jaar, omdat vooral jongvolwassenen bij een incassobureau terechtkomen na het gebruik van diensten van bijvoorbeeld Billink, Klarna of Riverty. “De risico’s stoppen natuurlijk niet op iemands 18e verjaardag”, zei Inge van Dijk. Het CDA-Kamerlid wil dat de cijfers voor de leeftijdsgroep 18 tot 21 jaar goed in de gaten worden gehouden en indien nodig de grens omhoog gaat.
Minister Eelco Heinen van Financiën (VVD) verwacht dat de regels zorgen voor minder betalingsachterstanden bij jongvolwassenen. “Dit is een eerste stap, een leeftijdsgrens. Maar het is niet alsof we daarna niks meer doen.”
Een verhoging naar 21 jaar vindt Heinen te ver gaan. “Vanaf je 18e mag je een huis kopen, een creditcard aanvragen of het leger ingaan.” Voor leeftijdsdiscriminatie boven de 18 jaar moeten goede redenen zijn, aldus de minister. “Om dat te doen voor ‘buy now, pay later’, is nu onvoldoende onderbouwing.” Aanscherpen kan altijd nog, aldus de minister.
De wet is een uitwerking van Europese regels over leningen voor consumenten en regelt ook dat aankopen met achteraf betalen boven de 250 euro geregistreerd worden. Dat BKR-register met schulden moet ook geraadpleegd worden bij aankopen vanaf 100 euro met zo’n dienst. Ook komen er regels over reclame maken voor deze financiële diensten. De regels moeten in november van kracht worden, een jaar later dan de deadline van de Europese Commissie.
Bij verschillende partijen waren er zorgen over het stapelen van betaalachterstanden. Mensen kunnen immers bij verschillende aanbieders kleine aankopen doen en zo toch een grote schuld opbouwen. Hoe de registratie in z’n werk gaat, is nog niet helemaal bekend. Een nieuwe wet die dat regelt, volgt komend voorjaar, aldus Heinen.
Ook zijn er zorgen in de Kamer over achteraf betalen in de winkelstraat, maar een verbod specifiek voor fysieke winkels kan niet volgens Heinen. “Dan moet je het helemaal verbieden, maar dat is ook niet wenselijk.” Achteraf betalen kan volgens veel Kamerleden en Heinen juist wel goed werken bij kleding die gepast moet worden of beschermend werken tegen oplichters, omdat geld niet direct wordt overgemaakt.